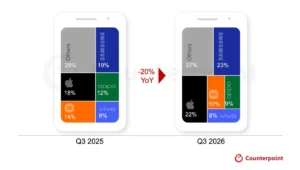
Secondo i nuovi dati diffusi dalla società di analisi Counterpoint Research, le spedizioni globali di smartphone nel terzo trimestre 2026 (luglio-settembre) sono diminuite del 20% rispetto allo stesso periodo dell’anno precedente, toccando il livello più basso registrato per questo trimestre da 14 anni, cioè dal 2012. La causa principale è il prolungato rincaro dei prezzi delle memorie DRAM e NAND flash, che ha fatto salire i costi di produzione dei dispositivi, generando carenze di componenti e aumenti di prezzo significativi.
Per far fronte all’aumento dei costi legati alla carenza di memoria, i vari produttori hanno alzato i prezzi medi di vendita per proteggere i margini di profitto. Il risultato è un prezzo medio degli smartphone in crescita a livello globale, con i consumatori che allungano i tempi di sostituzione del proprio dispositivo o si orientano maggiormente verso l’usato e i prodotti ricondizionati. Allo stesso tempo, la domanda nella fascia premium resta solida, accentuando la polarizzazione rispetto al segmento più economico, quello più colpito dai rincari.
Xiaomi e Oppo in difficoltà nella fascia economica
Guardando ai singoli produttori, il modo in cui ciascuno ha reagito alla crisi della memoria ha prodotto effetti molto diversi sulle rispettive quote di mercato. I marchi cinesi, che tradizionalmente puntano sulla fascia economica, sono quelli che hanno sofferto di più l’aumento dei costi dei componenti.
Xiaomi ha visto le proprie spedizioni calare di oltre il 30% su base annua, con la quota di mercato che si è ridotta dal 14% al 10%. L’azienda ha scelto di limitare i volumi dei modelli più economici, spostandosi verso fasce di prezzo più alte e più profittevoli. Anche Oppo ha registrato un calo delle spedizioni superiore al 20%, con la quota che è passata dal 12% al 9%, mentre vivo è scesa all’8%: una difficoltà diffusa tra i principali marchi cinesi.
Samsung e Apple mantengono e ampliano la propria quota
Al contrario, le due aziende leader del settore, forti di una maggiore capacità di approvvigionamento dei componenti, hanno rafforzato la propria posizione. Samsung, primo produttore al mondo, ha visto un calo nei volumi assoluti spediti, ma ha comunque ampliato la propria quota di mercato dal 19% al 23%, grazie al buon andamento del pieghevole Galaxy Z Fold8 e a una fornitura più stabile dei modelli di fascia media.
Apple, al secondo posto, ha ottenuto una quota del 22% (contro il 18% dello stesso trimestre dell’anno precedente), il miglior risultato di sempre per un terzo trimestre. Il buon avvio della serie iPhone 18 Pro, soprattutto in Cina e India, insieme alla persistente popolarità dei modelli delle generazioni precedenti, ha sostenuto il risultato complessivo dell’azienda.
Una ripresa che richiederà tempo
Secondo gli analisti, l’aumento dei costi dei componenti e le limitazioni nella fornitura dovrebbero proseguire anche nei prossimi trimestri, costringendo i produttori a privilegiare la redditività rispetto ai volumi di vendita. Una ripresa vera e propria del mercato globale degli smartphone dovrà probabilmente attendere un miglioramento delle condizioni di fornitura dei componenti di memoria, elemento che resta la principale incognita per l’intero settore nei prossimi mesi.